Aus der Forschung
Bankennetzwerke können die Weitergabe vertraulicher Informationen über bevorstehende Unternehmensübernahmen begünstigen – wenn die Anreize dafür stimmen. Christian Bittner und Falko Fecht zeigen mit Koautoren in einem Beitrag im Journal of Financial Economics, dass Banken mit engen Verbindungen zum Berater des Zielunternehmens vor Übernahmeankündigungen deutlich verstärkt dessen Aktien kaufen. Dies treibt den Aktienkurs und letztlich den Übernahmepreis nach oben, ohne den Abschluss zu gefährden. Bei Verbindungen zum Berater des Käufers zeigt sich dieses Muster nicht. Da in diesem Fall ein höherer Preis den Interessen des Klienten entgegensteht, legen die Ergebnisse nahe, dass nicht allein bestehende Netzwerke, sondern die wirtschaftlichen Anreize bestimmen, ob private Informationen weitergegeben werden.
Der Verschuldungsgrad von Finanzinstituten verstärkt Finanzschocks – wie stark, hängt von der Institutsart und der Lage an den Finanzmärkten ab. Kirstin Hubrich, Yves Schüler und Daniel Waggoner zeigen in einem Artikel im Journal of Monetary Economics anhand von Mikrodaten, dass ein Abbau des Verschuldungsgrads bei global systemrelevanten Banken und Broker-Dealern die Realwirtschaft deutlich stärker belastet als bei Einlageninstituten. Besonders ausgeprägt sind diese Unterschiede in Phasen angespannter Finanzierungsbedingungen. Im entwickelten Modell (Regime-Switching-VAR) werden die Phasen der finanziellen Rahmenbedingungen endogen aus den Daten bestimmt. Die Übergangswahrscheinlichkeiten zwischen den Phasen hängen dabei von finanz- und geldpolitischen Bedingungen ab.
Antizyklische Kapitalpuffer (CCyB) im Ausland dämpfen dort die Kreditvergabe der Banken. Multinationale Unternehmen gleichen dies durch eine höhere Kreditaufnahme der Muttergesellschaft in Deutschland und eine stärkere konzerninterne Kreditvergabe an ausländische Töchter aus. Dies zeigen Björn Imbierowicz, Axel Löffler, Steven Ongena und Ursula Vogel in einem Bundesbank Diskussionspapier, indem sie Daten des deutschen Kreditregisters mit Direktinvestitionsdaten verknüpfen. Steigt der Puffer im Sitzland einer Auslandstochter um einen Prozentpunkt, sinken deren Bankkredite um rund 10 Prozent. Die deutsche Mutter gleicht diesen Rückgang vollständig durch interne Kredite aus und refinanziert sich dafür im Inland, wo der Puffer im Untersuchungszeitraum bei null lag. In der Folge steigt ihre Ausfallwahrscheinlichkeit um etwa ein Viertel.
Grafik im Fokus
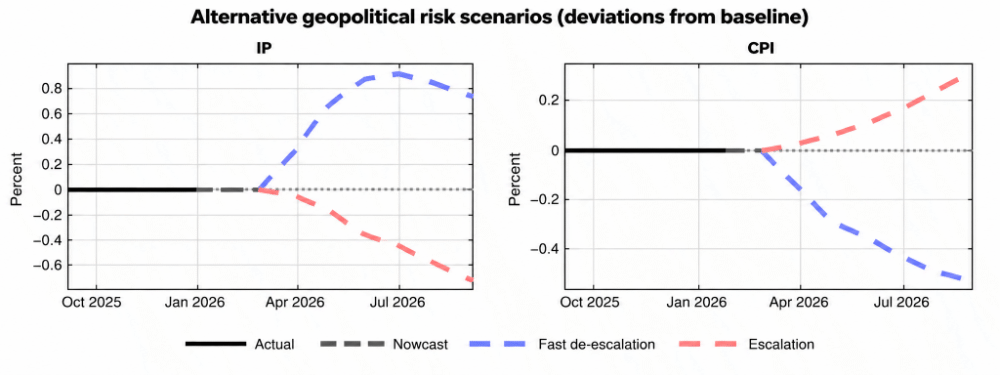
Die Grafik zeigt: Geopolitische Risiken bergen erhebliche Gefahren für die Wirtschaft im Euroraum. Bondarenko et al. (2026) simulieren mit einem VAR-Modell, wie sich Industrieproduktion (IP) und Verbraucherpreise (CPI) je nach weiterem Verlauf der geopolitischen Spannungen im Nahen Osten entwickeln könnten – ausgehend von einem Basisszenario allmählicher Entspannung. Eskaliert die Lage weiter, fiele die Industrieproduktion binnen weniger Monate um rund 0,7 % niedriger aus, während die Preise um 0,3 % stiegen. Bei rascher Entspannung zeigt sich das umgekehrte Bild: höhere Produktion, niedrigere Inflation. Der Ausblick für den Euroraum reagiert damit spürbar auf die künftige geopolitische Entwicklung.
Event Highlight: Vortrag von Friederike Otto in Sustainability Research Seminar Series
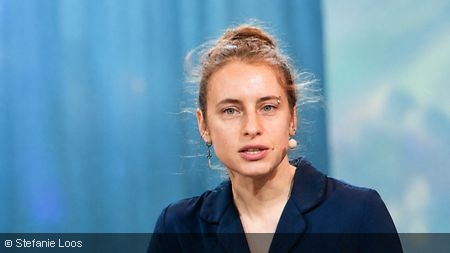
In Zusammenarbeit mit der Abteilung Nachhaltigkeit (N1) konnten wir im Mai Friederike Otto, Physikerin und Professorin für Klimawissenschaft am Imperial College London, als Gast für unsere regelmäßige Seminarreihe gewinnen. In ihrem Vortrag gab sie detaillierte Einblicke in die Arbeit ihres Forschungsverbunds „World Weather Attribution“. Dessen Ziel ist die Entwicklung und Anwendung physikalischer Methoden, um zu bestimmen, inwieweit ausgewählte Extremwetterereignissee kausal auf den Klimawandel zurückzuführen sind. Der Vortrag war Teil einer gemeinsam mit N1 ins Leben gerufenen Initiative, Nachhaltigkeitsthemen verstärkt in unsere Forschungsseminare einzubringen und die Interdisziplinarität unserer Seminarreihe zu stärken.
|